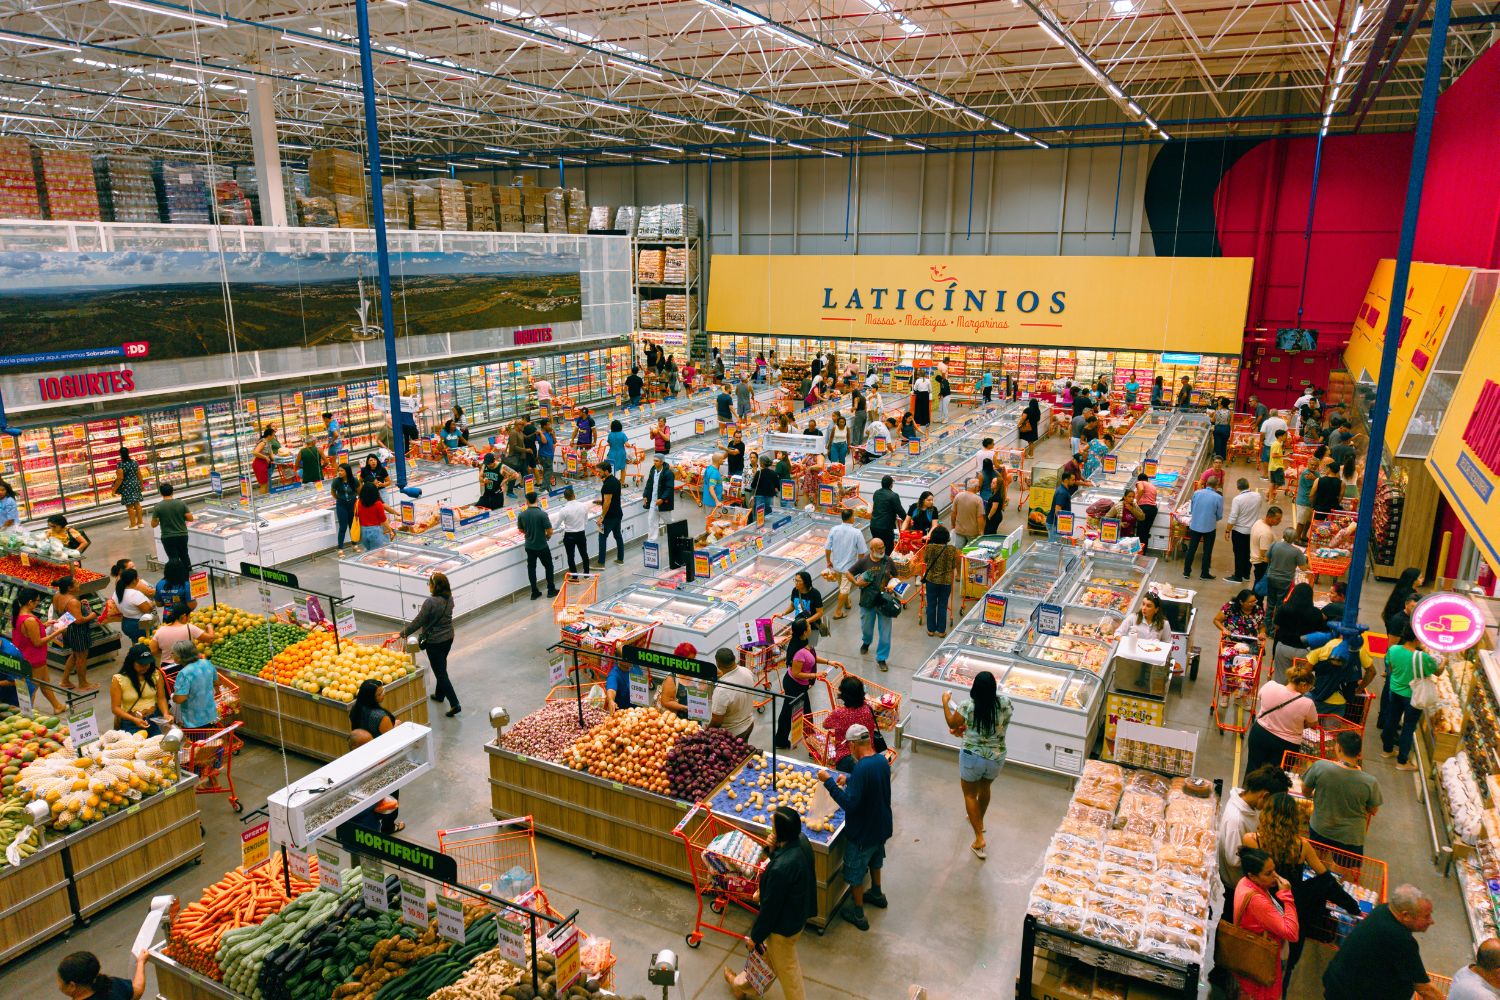
O avanço dos medicamentos GLP-1 no Brasil começa a produzir efeitos cada vez mais visíveis sobre o consumo alimentar, exigindo atenção de supermercadistas, indústria de alimentos e fornecedores. Segundo levantamento da Worldpanel by Numerator, a participação de lares com pelo menos um usuário desses medicamentos saltou de 2,4% em março para 7,5% entre setembro e outubro de 2026, o equivalente a mais de 4,5 milhões de domicílios brasileiros.
O crescimento ocorre em um cenário de forte interesse por saúde e bem-estar. O conhecimento sobre os medicamentos já atinge 76% dos lares brasileiros, chegando a 95% entre consumidores das classes A e B, patamar muito superior à média latino-americana.
Para o varejo alimentar, o principal impacto está na transformação da cesta de compras. Os consumidores que utilizam GLP-1 demonstram maior preocupação com alimentação equilibrada, prática regular de atividade física e consumo de alimentos frescos. Entre eles, 69% afirmam consumir mais alimentos recém-preparados do que processados, enquanto 52% relatam seguir uma alimentação equilibrada.
Os reflexos já aparecem nas categorias. O iogurte desponta como um dos grandes beneficiados, com volume de compra cerca de 27% superior ao da média da população. Modificadores de leite, cereais e leite condensado também registram desempenho acima da média. Em contrapartida, categorias tradicionalmente associadas ao consumo por impulso, como salgadinhos, apresentam volume aproximadamente 22% menor entre os usuários de GLP-1. Refrigerantes, cerveja, margarina, queijo e leite UHT também aparecem abaixo da média.
As intenções de compra reforçam essa tendência. Entre os usuários, 31% pretendem aumentar o consumo de iogurtes ricos em proteína, 37% planejam ampliar a compra de suplementos em pó e 19% de barras proteicas. Também ganham espaço proteínas animais e alimentos considerados saudáveis, com destaque para peixes (40%), leguminosas e feijão (32%) e aves (28%).
No sentido contrário, os entrevistados afirmam que pretendem reduzir o consumo de pão (51%), alimentos ultraprocessados (48%), chocolates e doces (36%), snacks salgados (33%), bebidas gaseificadas (33%) e bebidas alcoólicas (26%). Além disso, 43% dos usuários dizem verificar frequentemente os ingredientes e informações nutricionais dos produtos, percentual superior ao observado na população em geral.
Para os supermercadistas, o movimento sinaliza oportunidades de crescimento em categorias ligadas à saudabilidade, nutrição funcional e conveniência. A tendência também favorece estratégias de premiumização e produtos em porções controladas, capazes de atender consumidores que passam a priorizar qualidade nutricional e valor percebido em detrimento do volume consumido.
Os dados dos Estados Unidos indicam possíveis caminhos para o mercado brasileiro. Naquele país, a expansão do uso de GLP-1 foi acompanhada pelo fortalecimento de categorias como proteínas frescas, alimentos refrigerados saudáveis, produtos funcionais, itens voltados à saúde digestiva e snacks de consumo consciente, enquanto alimentos básicos, massas, panificados e refeições prontas perderam espaço.
Para Rafael Couto, Diretor Comercial e de Estratégia de Consumo da Worldpanel by Numerator, a mudança exige uma nova leitura do comportamento do consumidor. “O consumidor que usa GLP-1 compra menos, mas escolhe melhor. A pergunta para a indústria deixou de ser apenas volume e passou a ser quais produtos, porções e formatos se conectam com essas novas prioridades.”
Segundo a análise da Worldpanel by Numerator, o impacto não deverá se limitar à redução do consumo. A tendência aponta para uma reorganização da cesta alimentar, com perda de espaço para categorias mais pesadas e avanço de produtos funcionais, convenientes e de maior valor agregado, criando novos desafios e oportunidades para o varejo alimentar brasileiro.